امروزه بخش زیادی از پرداختها و جابهجایی پول به شکل دیجیتال انجام میشود؛ از انتقال وجه بانکی و خرید اینترنتی گرفته تا پرداخت با تلفن همراه. در کنار این روشها، نوع دیگری از دارایی دیجیتال نیز به وجود آمده که ساختار و شیوه فعالیت آن با پولی که در حساب بانکی نگهداری میکنیم تفاوت دارد: رمز ارز یا رمزارز.
رمزارزها داراییهای دیجیتالی هستند که برای ایجاد، ثبت و انتقال آنها از روشهای رمزنگاری استفاده میشود. برخی از آنها بر بستر شبکههای غیرمتمرکز فعالیت میکنند و برای ثبت تراکنشها به یک نهاد مرکزی واحد وابسته نیستند.
بیتکوین شناختهشدهترین نمونه این گروه است؛ اما دنیای رمزارزها به بیتکوین محدود نمیشود و پروژههای مختلفی با کاربردها و سازوکارهای متفاوت در این حوزه فعالیت میکنند.
شناخت رمز ارز فقط به آشنایی با چند نام و نماد معاملاتی خلاصه نمیشود. برای درک درست این فناوری باید بدانیم رمزارز چگونه کار میکند، بلاکچین چه نقشی در آن دارد، داراییهای جدید چگونه ایجاد میشوند و نگهداری آنها چه مسئولیتها و خطراتی به همراه دارد. در این مقاله از مجله علمی و آموزشی پیاستور، این مفاهیم را مرحلهبهمرحله بررسی میکنیم.
رمز ارز چیست؟
رمز ارز «Cryptocurrency» نوعی دارایی یا واحد دیجیتال است که از روشهای رمزنگاری برای امنیت تراکنشها، کنترل مالکیت و تأیید انتقال استفاده میکند. بسیاری از رمزارزهای شناختهشده بر شبکههای بلاکچینی و با سازوکارهای اجماع فعالیت میکنند؛ یعنی رایانهها یا اعتبارسنجهای شبکه بر اساس مجموعهای از قواعد مشترک درباره معتبر بودن تراکنشها و وضعیت دفترکل به توافق میرسند.
در یک شبکه غیرمتمرکز، معمولاً یک بانک یا سازمان واحد مسئول ثبت و تأیید همه تراکنشها نیست. این مسئولیت میان مشارکتکنندگان شبکه تقسیم میشود. البته میزان تمرکززدایی در پروژههای مختلف یکسان نیست و صرف استفاده از فناوری بلاکچین بهتنهایی به معنای غیرمتمرکز بودن کامل یک پروژه نیست.
واژه «رمز ارز» از دو بخش تشکیل شده است: رمزنگاری و ارز. رمزنگاری در اینجا به روشهای ریاضی و محاسباتی گفته میشود که برای حفاظت از اطلاعات و اثبات مالکیت به کار میروند. دارنده رمزارز با استفاده از کلیدهای رمزنگاری میتواند تراکنش را امضا کند و مالکیت دارایی خود را در شبکه اثبات کند.
رمزارز الزاماً معادل پول رایج کشورها نیست و همه کسبوکارها یا فروشگاهها آن را بهعنوان روش پرداخت نمیپذیرند. ارزش بسیاری از رمزارزها نیز بر اساس عرضه و تقاضا در بازار تغییر میکند و ممکن است نوسان زیادی داشته باشد.
تفاوت رمز ارز با ارز دیجیتال و پول بانکی چیست؟
در گفتار رایج فارسی، «ارز دیجیتال» و «رمزارز» اغلب به جای یکدیگر به کار میروند. با این حال، در معنای گسترده، پول یا دارایی دیجیتال الزاماً رمزارز نیست. موجودی حساب بانکی بهصورت الکترونیکی ثبت میشود، اما مدیریت و انتقال آن به بانکها و زیرساخت پرداخت وابسته است.
در شبکهای مانند بیت کوین، ثبت و بررسی تراکنشها بر اساس قواعد مشترک شبکه انجام میشود و برای انتقال مستقیم دارایی، وجود یک بانک مرکزیِ تأییدکننده تراکنش ضروری نیست. البته اگر از صرافی یا کیف پول امانی استفاده کنید، دوباره بخشی از اختیار و اعتماد خود را به یک واسطه میسپارید.
| معیار | موجودی حساب بانکی | رمزارز در شبکهای مانند بیت کوین |
|---|---|---|
| ثبت سوابق | سامانههای بانک و شبکه پرداخت | دفترکل مشترک میان گرههای شبکه |
| اختیار انتقال | دسترسی به حساب در چارچوب مقررات بانک | امضای معتبر با کلید خصوصی و رعایت قواعد شبکه |
| رسیدگی به اشتباه | امکان پیگیری از مسیر بانک و مراجع مربوط | معمولاً بدون مرجع مرکزی برای لغو انتقال معتبر |
| ارزش | برحسب پول رسمی؛ در معرض تورم و ریسکهای بانکی | وابسته به نوع دارایی؛ بسیاری از نمونهها نوسان شدید دارند |
این مقایسه را نباید به همه پروژهها تعمیم داد. بعضی توکنها ناشر متمرکز دارند و ممکن است امکاناتی مانند مسدودسازی آدرس در قرارداد آنها پیشبینی شده باشد.
تاریخچه رمز ارز؛ از پول الکترونیکی تا بیتکوین
ایده استفاده از رمزنگاری برای انجام پرداختهای الکترونیکی، سالها پیش از ظهور بیتکوین مطرح شده بود. پژوهشگران تلاش میکردند روشی طراحی کنند که افراد بتوانند در فضای اینترنت ارزش مالی را منتقل کنند، بدون آنکه تمام جزئیات پرداخت در اختیار واسطهها قرار بگیرد.
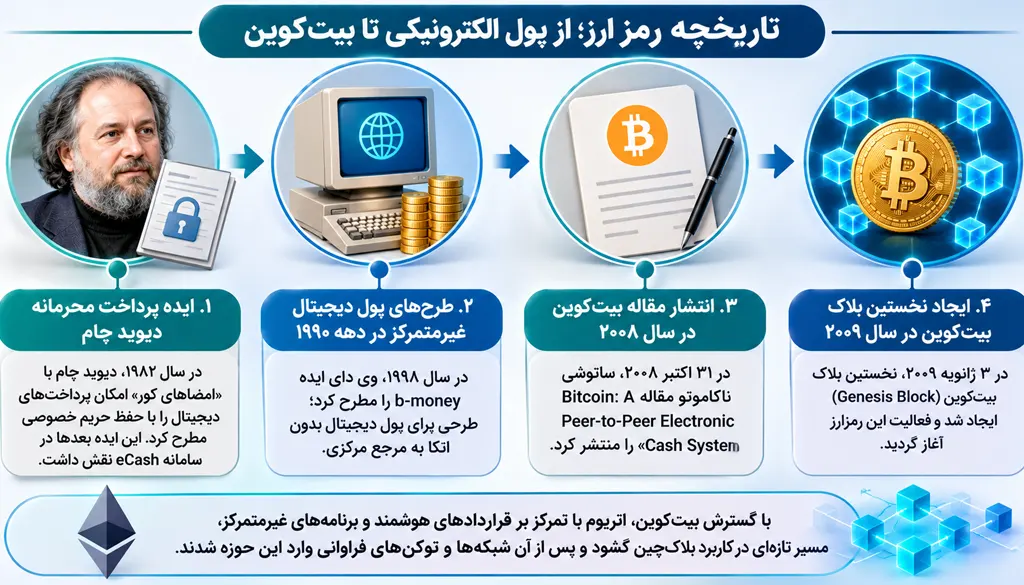
۱. ایده پرداخت محرمانه دیوید چام
در سال ۱۹۸۲، دیوید چام پژوهش خود درباره «امضاهای کور» را منتشر کرد؛ روشی رمزنگاریشده که امکان انجام برخی پرداختهای دیجیتال با حفظ حریم خصوصی را فراهم میکرد. این ایده بعدها در شکلگیری سامانه پول الکترونیکی eCash نقش داشت. شرکت DigiCash نیز فناوری مرتبط با این ایده را توسعه داد و در سال ۱۹۹۴ یکی از پرداختهای الکترونیکی آن از طریق شبکههای رایانهای انجام شد. با وجود نوآوری این سامانه، eCash همچنان به زیرساخت و اعتماد به نهاد صادرکننده وابسته بود و با رمزارزهای غیرمتمرکز امروزی تفاوت داشت.
۲. طرحهای پول دیجیتال غیرمتمرکز در دهه ۱۹۹۰
در سال ۱۹۹۸، وی دای ایده b-money را مطرح کرد؛ طرحی برای پول دیجیتال که قرار بود بدون اتکا به یک مرجع مرکزی اداره شود. در همان دوره، ایدههای دیگری نیز برای ایجاد پول دیجیتال و ثبت مالکیت با استفاده از رمزنگاری مطرح شدند. این تلاشها از نظر فکری و فنی بر مسیری که بعدها به پیدایش بیتکوین رسید اثر گذاشتند.
۳. انتشار مقاله بیتکوین در سال ۲۰۰۸
در ۳۱ اکتبر ۲۰۰۸، فرد یا گروهی با نام مستعار ساتوشی ناکاموتو مقالهای با عنوان «Bitcoin: A Peer-to-Peer Electronic Cash System» منتشر کرد. این مقاله طرح یک سامانه پرداخت همتابههمتا را توضیح میداد که برای ثبت تراکنشها و جلوگیری از خرج دوباره یک دارایی دیجیتال، از شبکه توزیعشده و اثبات کار استفاده میکرد.
۴. ایجاد نخستین بلاک بیتکوین در سال ۲۰۰۹
در ۳ ژانویه ۲۰۰۹، نخستین بلاک شبکه بیتکوین که با نام Genesis Block شناخته میشود ایجاد شد. از این زمان، بیتکوین بهعنوان نمونه عملی یک رمزارز غیرمتمرکز فعالیت خود را آغاز کرد. هویت واقعی ساتوشی ناکاموتو تاکنون بهطور قطعی مشخص نشده است و این نام بهعنوان نام مستعار خالق یا خالقان بیتکوین شناخته میشود.
با گسترش بیتکوین، پروژههای دیگری نیز با اهداف متفاوت ایجاد شدند. اتریوم با تمرکز بر قراردادهای هوشمند و برنامههای غیرمتمرکز، مسیر تازهای را در کاربرد بلاکچین گشود و پس از آن شبکهها و توکنهای فراوانی وارد این حوزه شدند.
شش ویژگی رمز ارز از دیدگاه جان لانسکی
پژوهشگر حوزه فناوری مالی، جان لانسکی، در مقاله علمی «Possible State Approaches to Cryptocurrencies» که در سال ۲۰۱۸ منتشر شد، تعریفی مبتنی بر شش شرط برای رمزارز ارائه میکند. این چارچوب یکی از تعریفهای دانشگاهی مطرحشده در ادبیات پژوهش است و نباید آن را تنها تعریف رسمی و مورد توافق همه متخصصان دانست.
| شرط | توضیح ساده |
| ۱. نبود مرجع مرکزی الزامی | سامانه برای توافق درباره وضعیت شبکه به یک نهاد مرکزی واحد وابسته نیست و میتواند از سازوکار توزیعشده استفاده کند. |
| ۲. ثبت واحدها و مالکیت | شبکه باید بتواند تعداد واحدهای رمزارز و مالکیت آنها را پیگیری کند. |
| ۳. مشخص بودن قواعد ایجاد واحد جدید | قواعد سامانه تعیین میکند آیا واحد جدیدی ایجاد میشود و در صورت ایجاد، شرایط و شیوه تخصیص آن چیست. |
| ۴. اثبات رمزنگاریشده مالکیت | مالکیت دارایی با ابزارهای رمزنگاری و کلیدهای مربوط اثبات میشود. |
| ۵. امکان انتقال مالکیت | سامانه باید اجازه دهد مالکیت واحدها از طریق تراکنش معتبر به فرد دیگری منتقل شود. |
| ۶. جلوگیری از خرج دوباره | اگر دو دستور متناقض برای انتقال یک دارایی ثبت شود، شبکه باید طبق قواعد اجماع از ثبت همزمان هر دو جلوگیری کند. |
بلاک چین چیست و چه ارتباطی با رمز ارز دارد؟
بلاکچین «Blockchain» نوعی دفترکل یا پایگاه داده توزیعشده است که اطلاعات در آن در قالب مجموعههایی به نام بلوک «Block» ثبت میشوند. هر بلوک میتواند شامل دادههای تراکنش، زمان ثبت، اطلاعات فنی و شناسه رمزنگاریشده بلوک قبلی باشد. اتصال رمزنگاریشده بلوکها به یکدیگر، ساختاری زنجیرهای ایجاد میکند.
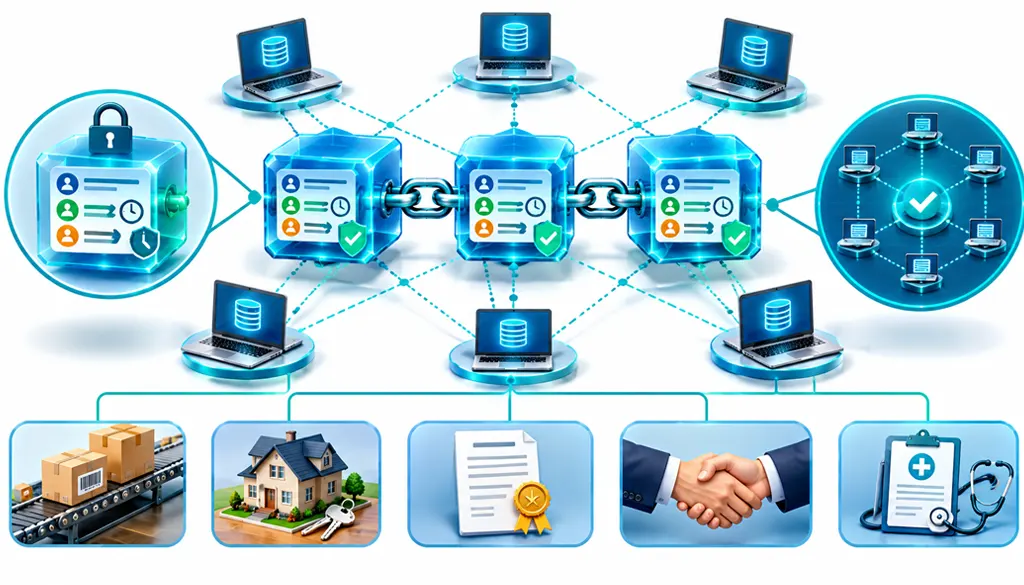
در شبکههای بلاکچینی توزیعشده، نسخهای از دفترکل در اختیار تعدادی از گرههای شبکه قرار میگیرد. این گرهها بر اساس قواعد مشخص، اطلاعات جدید را بررسی میکنند و درباره اضافه شدن آن به زنجیره به توافق میرسند. به همین دلیل، تغییر دادن سوابق ثبتشده پس از تأیید، بهویژه در شبکههای بزرگ و امن، بسیار دشوار است؛ اما بهتر است بلاکچین را به معنای مطلق «غیرقابل تغییر بودن تحت هر شرایطی» توصیف نکنیم.
برای درک سادهتر، میتوان بلاکچین را شبیه دفتر ثبت مشترکی تصور کرد که نسخههای هماهنگ آن نزد مشارکتکنندگان شبکه نگهداری میشود. اگر تراکنش جدیدی ثبت شود، شبکه طبق قوانین خود آن را بررسی میکند و پس از رسیدن به توافق، اطلاعات در بلوک تازه قرار میگیرد.
بلاکچین تنها برای رمزارزها کاربرد ندارد. ثبت سوابق زنجیره تأمین، پیگیری داراییها، مدیریت گواهیها و اجرای قراردادهای هوشمند از جمله زمینههایی هستند که میتوانند از فناوری دفترکل توزیعشده بهره ببرند. با این حال، انتخاب بلاکچین برای هر مسئله به نیازهای فنی، هزینه، حریم خصوصی و الزامات حقوقی بستگی دارد.
یک تراکنش رمز ارز چگونه انجام میشود؟
فرض کنید میخواهید مقداری دارایی را از کیف پول خود به کیف پول فرد دیگری منتقل کنید. جزئیات در شبکهها متفاوت است، اما روند عمومی را میتوان در چند مرحله توضیح داد:
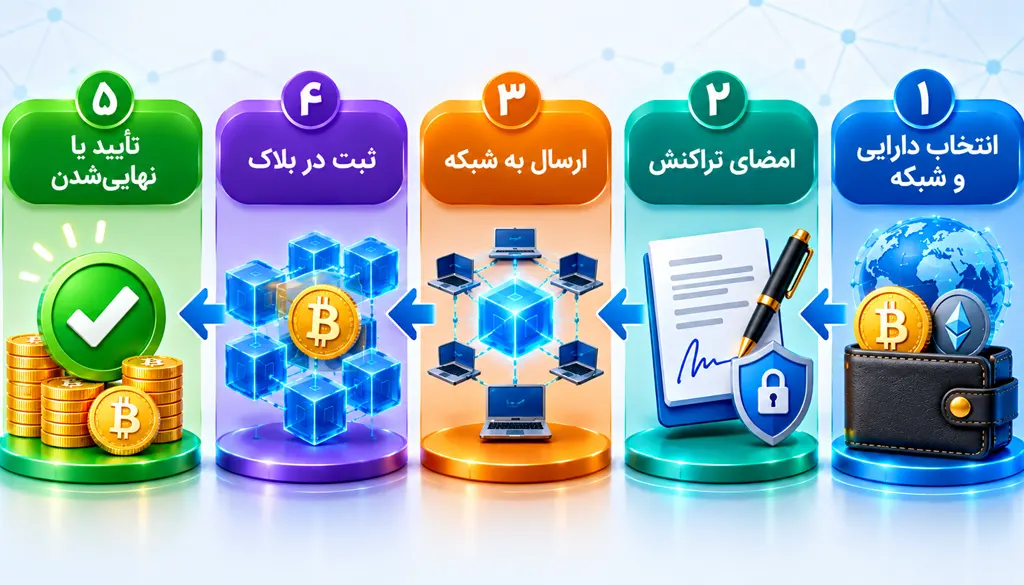
- انتخاب دارایی و شبکه: آدرس مقصد، مبلغ و شبکه انتقال مشخص میشود. یک دارایی ممکن است روی چند شبکه در دسترس باشد؛ سازگاری مبدأ و مقصد ضروری است.
- امضای تراکنش: کیف پول با استفاده از کلید خصوصی، امضای دیجیتال تولید میکند. کلید خصوصی نباید برای گیرنده ارسال شود.
- ارسال به شبکه: تراکنش برای بررسی منتشر میشود. گرهها مواردی مانند اعتبار امضا و امکان خرج کردن دارایی را کنترل میکنند.
- ثبت در بلاک: در صورت پذیرفته شدن، تراکنش میتواند در یک بلاک قرار بگیرد. سرعت این مرحله به شبکه، ازدحام و کارمزد وابسته است.
- تأیید یا نهاییشدن: گیرنده یا سرویس مقصد بر اساس قواعد خود منتظر سطح مناسبی از اطمینان میماند.
کارمزد همیشه ثابت نیست و همه انتقالها هم فوری انجام نمیشوند. پیش از ارسال، باید علاوه بر مبلغ، کارمزد، شبکه و آدرس مقصد را بررسی کرد. در بسیاری از شبکهها، انتقال تأییدشده به آدرس اشتباه راه بازگشت تضمینشدهای ندارد.
کیف پول رمز ارز چیست؟
کیف پول رمزارز (Crypto Wallet) ابزار نرمافزاری یا سختافزاری برای مدیریت کلیدهای رمزنگاری است. برخلاف تصور رایج، کیف پول معمولاً خودِ سکهها را مانند فایل یا پول نقد درون دستگاه ذخیره نمیکند؛ داراییها بهصورت سوابق مالکیت در دفترکل شبکه ثبت میشوند و کیف پول کلیدهایی را نگهداری میکند که امکان مدیریت و انتقال آن داراییها را فراهم میسازند.
کلید عمومی یا آدرس دریافت را میتوان برای دریافت دارایی در اختیار دیگران گذاشت؛ اما کلید خصوصی باید محرمانه بماند. عبارت بازیابی (Seed Phrase) نیز در بسیاری از کیف پولها راهی برای بازسازی دسترسی به داراییهاست. افشای کلید خصوصی یا عبارت بازیابی میتواند کنترل دارایی را در اختیار فرد دیگری قرار دهد.
کیف پولها را معمولاً به دو گروه کلی تقسیم میکنند: کیف پول گرم که به اینترنت متصل است و دسترسی آسانتری دارد، و کیف پول سرد که کلیدها را بهصورت آفلاین نگهداری میکند و برای کاهش برخی خطرات آنلاین به کار میرود. هیچکدام بهتنهایی همه خطرها را از بین نمیبرند و انتخاب کیف پول باید با توجه به میزان دارایی، مهارت کاربر و مدل تهدید انجام شود.
آیا همه رمزارزها استخراج میشوند؟
خیر. استخراج فقط یکی از روشهای مشارکت در امنیت و ثبت تراکنشهای برخی شبکههاست. برای شناخت رمز ارز باید میان «ایجاد واحدهای جدید»، «تأیید تراکنشها» و «خرید دارایی موجود» تفاوت گذاشت.
اثبات کار و استخراج
بیت کوین از سازوکار اثبات کار استفاده میکند. استخراجکنندگان با تجهیزات محاسباتی برای یافتن خروجی هشِ سازگار با هدف شبکه رقابت میکنند. این فرایند را گاهی «حل معادله پیچیده» مینامند، اما توصیف دقیقتر آن، آزمودن تعداد زیادی حالت برای یافتن نتیجه معتبر است.
استخراجکنندهای که بلاک معتبرش پذیرفته میشود، طبق قواعد شبکه پاداش دریافت میکند؛ در بیت کوین این پاداش از واحدهای تازه ایجادشده و کارمزد تراکنشها تشکیل میشود. هزینه برق، تجهیزات، نگهداری و تغییر شرایط شبکه باعث میشود استخراج درآمد قطعی یا بدون هزینه نباشد.
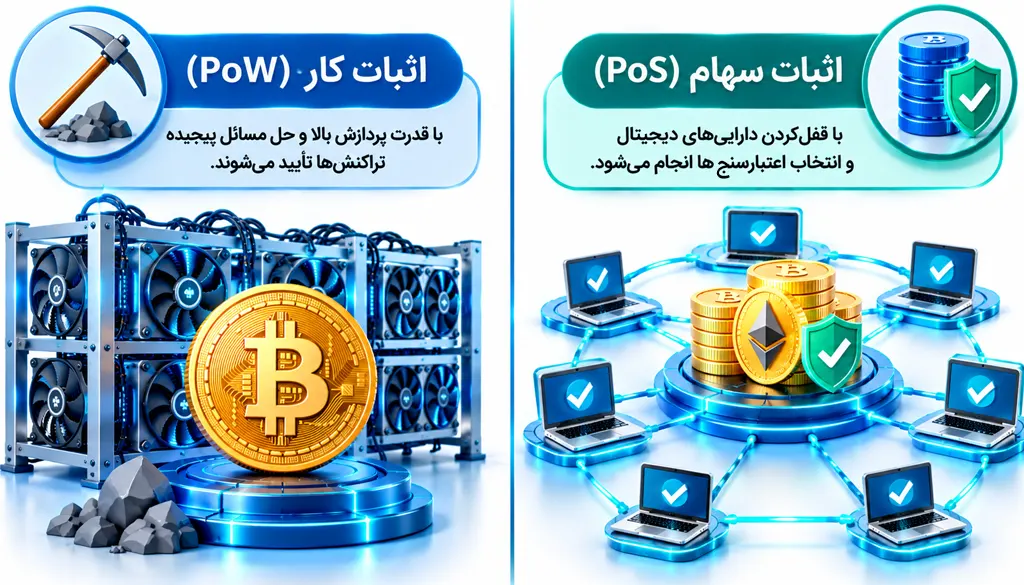
اثبات سهام و اعتبارسنجی
در شبکههای مبتنی بر اثبات سهام، اعتبارسنجها دارایی مشخصی را طبق قواعد شبکه به سهامگذاری اختصاص میدهند و در پیشنهاد یا تأیید بلاکها مشارکت میکنند. اتریوم در سال ۲۰۲۲ از اثبات کار به اثبات سهام منتقل شد؛ بنابراین استخراج اتر در شبکه اصلی اتریوم دیگر انجام نمیشود.
سهامگذاری هم بدون خطر نیست. کاهش قیمت دارایی، محدودیت برداشت، جریمههای احتمالی و ریسک سرویس واسطه باید در نظر گرفته شوند. افزون بر این، هر طرحی که با عنوان «استیکینگ» تبلیغ میشود، الزاماً مشارکت مستقیم در اجماع شبکه نیست.
صدور توکن و توزیع اولیه
بعضی داراییها از طریق قرارداد هوشمند یا سازوکار صدور یک پروژه ایجاد و توزیع میشوند و استخراج ندارند. قواعد عرضه، اختیار ایجاد واحدهای جدید و سهم تیم پروژه باید جداگانه بررسی شود. خرید از صرافی نیز صرفاً روش بهدست آوردن دارایی موجود است، نه تولید آن.
انواع رمز ارز
رمزارزها را میتوان بر اساس نقش، کاربرد و ساختار فنی دستهبندی کرد. برخی برای انتقال ارزش طراحی شدهاند، برخی زیرساخت اجرای برنامههای غیرمتمرکز را فراهم میکنند و گروهی نیز تلاش میکنند ارزش خود را به دارایی یا ارز دیگری متصل نگه دارند. دستهبندیها همیشه کاملاً مستقل نیستند و یک پروژه ممکن است در چند گروه قرار بگیرد.
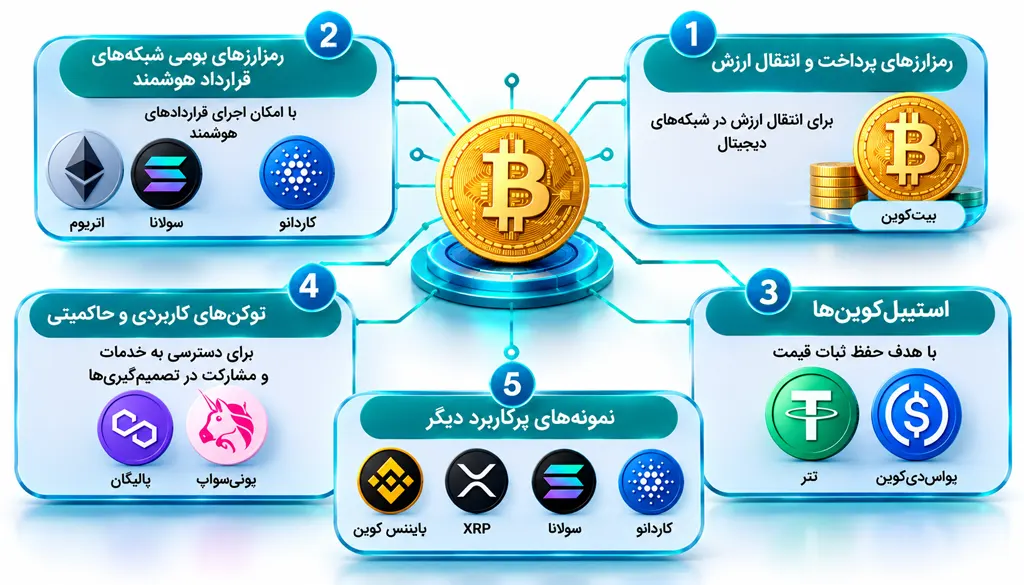
۱- رمزارزهای پرداخت و انتقال ارزش
این گروه با هدف انتقال ارزش در شبکههای دیجیتال شناخته میشوند. بیتکوین شناختهشدهترین نمونه آن است و در طراحی اولیه، سامانهای برای پرداخت همتابههمتا محسوب میشود.
نمونه: بیتکوین (Bitcoin – BTC). بیتکوین دارایی بومی شبکه Bitcoin است و از سازوکار اثبات کار استفاده میکند. عرضه آن طبق قواعد پروتکل محدود به ۲۱ میلیون واحد طراحی شده است؛ با این حال، این ویژگی بهتنهایی به معنای تضمین حفظ ارزش یا سودآوری آن نیست.
۲- رمزارزهای بومی شبکههای قرارداد هوشمند
برخی داراییهای دیجیتال، توکن بومی شبکههایی هستند که علاوه بر انتقال ارزش، امکان اجرای قراردادهای هوشمند و برنامههای غیرمتمرکز را فراهم میکنند.
نمونهها: اتر (ETH) در شبکه اتریوم، سولانا (SOL) در شبکه سولانا و آدا (ADA) در شبکه کاردانو. این داراییها در سازوکارهای مختلف شبکه، از جمله پرداخت کارمزد یا مشارکت در فرایندهای اجماع، نقش دارند؛ اما جزئیات کاربرد آنها با یکدیگر متفاوت است.
۳- استیبلکوینها
استیبلکوینها با هدف کاهش نوسان قیمت طراحی میشوند و معمولاً ارزش آنها به یک دارایی مرجع مانند دلار آمریکا یا سبدی از داراییها متصل است. با این حال، ثابت ماندن قیمت آنها قطعی نیست و به پشتوانه، سازوکار حفظ ارزش، شفافیت و اعتبار صادرکننده وابسته است.
نمونهها: تتر (USDT) و یواسدیکوین (USDC). پیش از استفاده از هر استیبلکوین باید سازوکار ذخایر، امکان بازخرید، ریسک طرف مقابل و شرایط قانونی آن بررسی شود.
۴- توکنهای کاربردی و حاکمیتی
توکنها میتوانند روی یک بلاکچین موجود ایجاد شوند و در یک پروژه، خدمت یا برنامه غیرمتمرکز نقش مشخصی داشته باشند. برخی برای دسترسی به خدمات استفاده میشوند و برخی دیگر ممکن است حق رأی یا مشارکت در تصمیمگیریهای یک پروتکل را فراهم کنند.
توجه داشته باشید که «کوین» معمولاً به دارایی بومی یک شبکه بلاکچینی گفته میشود، درحالیکه «توکن» اغلب روی زیرساخت شبکه دیگری ایجاد میشود. این تفکیک در همه منابع به شکل یکسان به کار نمیرود، اما برای آشنایی اولیه مفید است.
۵- نمونههای پرکاربرد دیگر
بعضی از نمونههای پرکاربرد دیگر در جدول زیر آمده است:
| دسته یا نمونه | توضیح | نکته مهم |
|---|---|---|
| بیتکوین | BTC | دارایی بومی شبکه بیتکوین و نمونه شاخص رمزارز مبتنی بر اثبات کار |
| اتریوم / اتر | ETH | دارایی بومی شبکه اتریوم و مرتبط با کارمزد و سازوکار اجماع شبکه |
| بایننس کوین | BNB | دارایی بومی اکوسیستم BNB Chain |
| کاردانو | ADA | دارایی بومی شبکه کاردانو |
| سولانا | SOL | دارایی بومی شبکه سولانا |
| XRP | XRP | دارایی بومی دفترکل XRP Ledger؛ با شرکت Ripple یکسان نیست |
ریپل نام یک شرکت فناوری است و XRP دارایی دیجیتال بومی شبکه XRP Ledger محسوب میشود. بنابراین قرار دادن «ریپل» و «XRP» در فهرست بهعنوان دو رمزارز مستقل دقیق نیست. همچنین این فهرست صرفاً شامل چند نمونه شناختهشده است و رتبهبندی بازار یا پیشنهاد سرمایهگذاری محسوب نمیشود.
رمز ارزها چه کاربردی دارند و چه تأثیری بر زندگی ما میگذارند؟
رمزارزها و زیرساختهای مرتبط با آنها تنها موضوعی برای خریدوفروش در بازارهای مالی نیستند. این فناوریها میتوانند در شیوه انتقال ارزش، ارائه خدمات مالی و مدیریت برخی سوابق دیجیتال نقش داشته باشند. البته میزان کاربرد عملی هر پروژه به پذیرش کاربران، هزینهها، سرعت شبکه، امنیت و قوانین مربوط بستگی دارد.
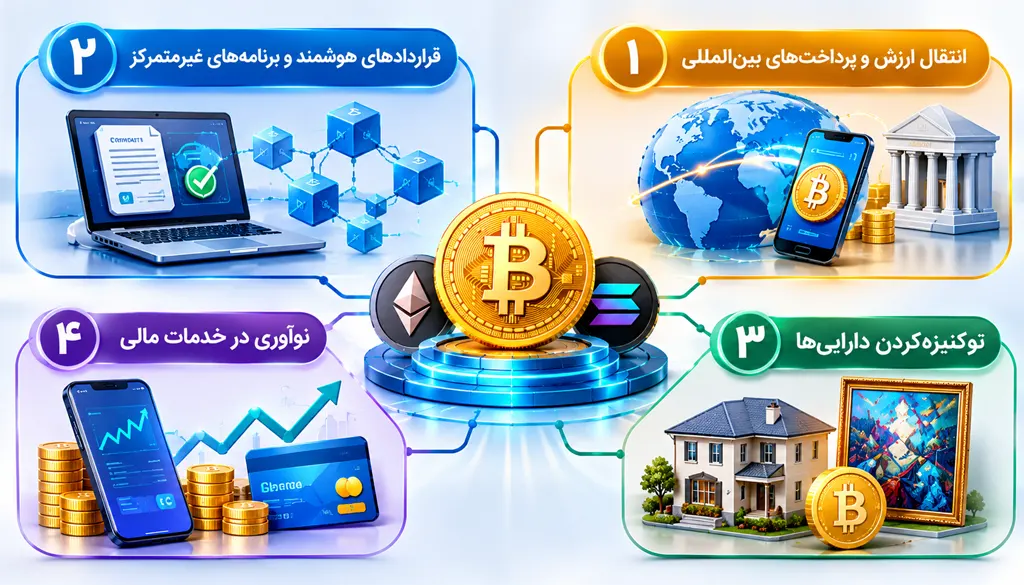
انتقال ارزش و پرداختهای بینالمللی
برخی شبکهها امکان انتقال دارایی دیجیتال میان کاربران کشورهای مختلف را بدون استفاده از مسیرهای بانکی سنتی فراهم میکنند. این ویژگی میتواند در بعضی شرایط مفید باشد؛ اما کارمزد شبکه، تبدیل به پول رایج، محدودیتهای قانونی و ریسک نوسان قیمت همچنان باید در نظر گرفته شوند.
قراردادهای هوشمند و برنامههای غیرمتمرکز
قرارداد هوشمند برنامهای است که روی یک شبکه بلاکچینی اجرا میشود و پس از برقرار شدن شرایط تعریفشده، عملیات مشخصی را انجام میدهد. این فناوری در حوزههایی مانند خدمات مالی غیرمتمرکز، بازیهای بلاکچینی، مدیریت دارایی دیجیتال و برنامههای آنلاین کاربرد پیدا کرده است. اجرای خودکار قرارداد به معنای بیخطا بودن کد یا حذف کامل نیاز به اعتماد نیست؛ نقص فنی و طراحی نامناسب همچنان میتواند خسارت ایجاد کند.
توکنیزهکردن داراییها
توکنیزهکردن به فرایند نمایش حقوق یا منافع مرتبط با یک دارایی در قالب توکن دیجیتال گفته میشود. این موضوع میتواند برای ثبت و انتقال برخی حقوق مالی یا داراییهای واقعی بررسی شود. با این حال، ثبت یک توکن روی بلاکچین بهخودیخود مالکیت قانونی یک ملک، اثر هنری یا دارایی فیزیکی را اثبات نمیکند؛ اعتبار حقوقی آن به قراردادها و قوانین مربوط وابسته است.
نوآوری در خدمات مالی
برخی پروژهها تلاش میکنند خدماتی مانند وامدهی، مبادله دارایی و مدیریت وثیقه را با استفاده از قراردادهای هوشمند ارائه کنند. این مدلها میتوانند دسترسی به خدمات مالی را در بعضی شرایط گسترش دهند، اما با خطرهایی مانند نوسان شدید، خطای قرارداد هوشمند، نقدشوندگی محدود و حملات سایبری همراه هستند.
مزایا و فرصتهای رمز ارزها
فناوری رمزارزها در صورت طراحی مناسب و استفاده مسئولانه میتواند مزایایی ایجاد کند. این مزایا در همه پروژهها یکسان نیستند و باید در کنار محدودیتها و خطرات بررسی شوند.
|
مزیت احتمالی |
توضیح |
| انتقال مستقیم دارایی | در برخی شبکهها کاربران میتوانند بدون واسطه مرکزی واحد برای ثبت تراکنش، دارایی را منتقل کنند. |
| دسترسی فرامرزی | شبکههای عمومی ممکن است از نقاط مختلف جهان قابل استفاده باشند؛ البته دسترسی تابع قوانین و محدودیتهای محلی است. |
| شفافیت سوابق شبکه | در بلاکچینهای عمومی، بسیاری از تراکنشها برای بررسی قابل مشاهدهاند. |
| قابلیت برنامهپذیری | قراردادهای هوشمند امکان اجرای برخی فرایندها و خدمات دیجیتال را فراهم میکنند. |
| نوآوری در خدمات مالی | برخی پروژهها راهکارهای تازهای برای انتقال ارزش، تبادل دارایی و تأمین مالی آزمایش میکنند. |
معایب و خطرات استفاده از رمزارزها
در کنار فرصتهای فناوری، نگهداری و معامله رمزارزها با خطرهایی همراه است. آگاهی از این موارد برای هر فردی که قصد استفاده از این داراییها را دارد ضروری است.
|
ریسک |
توضیح |
| نوسان قیمت | ارزش بسیاری از رمزارزها در بازههای کوتاه تغییر زیادی میکند و امکان زیان قابلتوجه وجود دارد. |
| خطای انتقال | ارسال دارایی به آدرس اشتباه یا انتخاب شبکه ناسازگار ممکن است باعث از دست رفتن دارایی شود. |
| سرقت کلید خصوصی | در صورت افشای کلید خصوصی یا عبارت بازیابی، مهاجم ممکن است کنترل دارایی را به دست آورد. |
| کلاهبرداری و فریب | طرحهای پانزی، صفحات جعلی، پیامهای فیشینگ و وعده سود قطعی از خطرهای رایج این حوزه هستند. |
| ریسک پلتفرمها | هک، ورشکستگی، توقف برداشت یا ضعف مدیریت یک صرافی و متولی نگهداری میتواند دسترسی کاربر را مختل کند. |
| ابهام حقوقی و مقرراتی | قوانین مربوط به نگهداری، مبادله، مالیات و ارائه خدمات رمزارزی در کشورها متفاوت است. |
نهادهای ناظر اتحادیه اروپا نیز هشدار دادهاند که داراییهای رمزنگاریشده میتوانند پرریسک باشند و میزان حمایت قانونی از مصرفکننده به نوع دارایی و ارائهدهنده خدمت بستگی دارد. پیش از استفاده از یک پلتفرم، مجوز و وضعیت قانونی آن را در حوزه قضایی مربوط بررسی کنید. مقررات اتحادیه اروپا مانند MiCA نیز فقط در قلمرو و محدوده تعریفشده خود کاربرد دارند و نباید بهعنوان قانون جهانی تلقی شوند.
نکات امنیتی مهم برای نگهداری رمزارز
برای امنیت در نگهداری رمز ارز نکات زیر را رعایت کنید:
- عبارت بازیابی و کلید خصوصی را در اختیار هیچ فرد یا پشتیبانی آنلاین قرار ندهید.
- پیش از انتقال مبلغ زیاد، آدرس مقصد و شبکه انتخابشده را چند بار کنترل کنید.
- برای آدرسهای جدید ابتدا یک تراکنش آزمایشی با مبلغ کم انجام دهید؛ البته هزینه کارمزد را هم در نظر بگیرید.
- از لینکهای ناشناس، پیامهای وعده سود تضمینی و درخواست اتصال کیف پول به وبسایتهای نامعتبر دوری کنید.
- احراز هویت دومرحلهای و رمز عبور منحصربهفرد را برای حسابهای مرتبط فعال کنید.
- عبارت بازیابی را به شکل امن و آفلاین نگهداری کنید و از ثبت آن در فضای ابری یا ارسال در پیامرسانها خودداری کنید.
- پیش از استفاده از صرافی یا سرویس نگهداری، اعتبار، مجوز، کارمزدها و شرایط برداشت آن را بررسی کنید.
در صورت گم شدن کلید خصوصی یا عبارت بازیابی، بازیابی دسترسی ممکن است امکانپذیر نباشد. همچنین هیچ فرد یا سازمان معتبر برای «فعالسازی کیف پول» یا «آزاد کردن رمزارز» نباید از شما بخواهد عبارت بازیابی را ارسال کنید.
اصطلاحات مهم دنیای رمز ارز
در اخبار و آموزشهای مرتبط با رمزارزها با واژههای تخصصی زیادی روبهرو میشوید. آشنایی با چند اصطلاح پایه، درک مطالب فنی و اقتصادی این حوزه را سادهتر میکند.
|
اصطلاح |
معنی |
| Blockchain | دفترکل توزیعشدهای که دادهها را در قالب بلوکهای بههمپیوسته ثبت میکند. |
| Wallet | ابزار مدیریت کلیدهای رمزنگاری و دسترسی به داراییهای ثبتشده در شبکه. |
| Private Key | کلید محرمانهای که برای امضای تراکنش و کنترل دارایی استفاده میشود. |
| Public Address | شناسهای که معمولاً برای دریافت دارایی در اختیار دیگران قرار میگیرد. |
| Mining | فرایند مبتنی بر اثبات کار برای پیشنهاد بلوک و کمک به امنیت شبکه. |
| Staking | اختصاص دارایی به سازوکار اثبات سهام برای مشارکت در اعتبارسنجی شبکه. |
| Token | دارایی دیجیتالی که معمولاً بر بستر یک شبکه بلاکچینی موجود ایجاد میشود. |
| Exchange | پلتفرمی برای مبادله داراییهای دیجیتال؛ میزان کنترل و نگهداری دارایی به نوع پلتفرم بستگی دارد. |
| Transaction Fee | کارمزدی که برای پردازش یا ثبت تراکنش در شبکه پرداخت میشود. |
برای یادگیری رمز ارز از کجا شروع کنیم؟
آشنایی با این حوزه الزاماً با خرید آغاز نمیشود. مسیر مناسبتر برای یک فرد تازهکار، یادگیری مفاهیم و شناخت مسئولیتها پیش از درگیر کردن سرمایه است.
- مفاهیم پایه را بشناسید: تفاوت شبکه، دارایی، کیف پول، کلید خصوصی و صرافی را یاد بگیرید.
- منابع اصلی را بخوانید: مستندات رسمی شبکه و توضیح سازوکار پروژه را با مطالب تبلیغاتی یکسان ندانید.
- بدون پول واقعی تمرین کنید: شبکههای آزمایشی در صورت دسترس بودن میتوانند برای یادگیری مفید باشند. از کیف پول جداگانه استفاده کنید و درخواست امضای ناشناخته را نپذیرید.
- امنیت را پیش از انتقال بررسی کنید: روش پشتیبانگیری، آدرس رسمی نرمافزار و سازگاری شبکه مقصد را کنترل کنید.
- آموزش را از سرمایهگذاری جدا کنید: شناخت فناوری به معنی لزوم خرید نیست. پول ضروری زندگی یا منابع قرضی را مبنای تجربه کردن بازار پرنوسان قرار ندهید.
برای ارزیابی یک پروژه، پرسشهای مشخصی مطرح کنید: دارایی چه کاربردی دارد؟ چه کسی میتواند عرضه یا قواعد آن را تغییر دهد؟ نقدشوندگی آن چقدر قابل اتکاست؟ کنترل مدیریتی در اختیار چه کسانی است؟ اگر پاسخها مبهماند، شهرت در شبکههای اجتماعی جای آنها را نمیگیرد.
آینده رمز ارز؛ فرصت فناوری یا ریسک بازار؟
این دو موضوع را باید جداگانه بررسی کرد. ممکن است یک فناوری کاربرد مفیدی پیدا کند، اما همه داراییهای مرتبط با آن ارزشمند نشوند. به همین ترتیب، افزایش قیمت یک توکن بهتنهایی نشانه موفقیت فنی یا کاربرد گسترده آن نیست.
آینده این حوزه به عواملی مانند امنیت، مقیاسپذیری، تجربه کاربری، هزینه، قوانین و نیاز واقعی کاربران وابسته است. برخی کاربردها ممکن است رشد کنند و برخی پروژهها کنار گذاشته شوند. ادعای جایگزینی قطعی همه بانکها یا پیشبینی نابودی کامل این فناوری، فراتر از چیزی است که میتوان با اطمینان گفت.
جمعبندی
رمز ارز شیوهای برای تعریف و انتقال دارایی دیجیتال است که بر رمزنگاری و قواعد شبکه تکیه دارد. بلاک چین، کلید خصوصی و سازوکار اجماع از مفاهیم اصلی آن هستند؛ اما همه پروژهها ساختار، کاربرد یا میزان تمرکز مشابهی ندارند.
برای شناخت این حوزه، باید هم فرصتهایی مانند انتقال مستقیم ارزش و اجرای قرارداد هوشمند را دید و هم نوسان قیمت، خطای کاربر، کلاهبرداری و محدودیتهای حقوقی را در نظر گرفت. نقطه شروع مناسب، یادگیری و ارزیابی منابع معتبر است؛ نه تصمیم عجولانه بر اساس تبلیغات یا ترس از عقب ماندن از بازار.